減益でも配当堅持!日東富士製粉(2003)×インソース(6200)決算まとめ【2026年5月】
2026年5月7日に日東富士製粉(2003)とインソース(6200)の決算が発表されました。
日東富士製粉は修繕費やコスト増で営業利益が前期比25%の減益、インソースは増収ながら通期業績予想を下方修正と、どちらもやや気になる内容です。
それぞれの決算をチェックしていきます。
記事のポイント
- 日東富士製粉(2003)は売上微増も営業利益△25.1%の大幅減益。累進配当方針で年間配当280円(分割前)を維持
- インソース(6200)は売上+8.0%の増収も営業利益はほぼ横ばい。同日に通期予想を下方修正
- どちらも配当面は堅調。日東富士は実質維持、インソースは25円→29.5円へ増配予想
今回の決算サマリー
まずは2銘柄の決算をざっくり比較します。
| 項目 | 日東富士製粉(2003) | インソース(6200) |
|---|---|---|
| 決算期 | 2026年3月期 通期 | 2026年9月期 2Q(中間期) |
| 発表日 | 2026年5月7日 | 2026年5月7日 |
| 売上高 | 727.8億円(前期比+0.6%) | 75.8億円(前年同期比+8.0%) |
| 営業利益 | 38.2億円(△25.1%) | 29.5億円(+0.3%) |
| 純利益 | 33.2億円(△6.5%) | 20.3億円(+3.1%) |
| 配当(年間) | 280円 維持(分割前) | 29.5円 予想(+4.5円増配) |
| 特記事項 | 累進配当方針 / 来期営利+10%予想 | 通期予想を下方修正 |
| 評価 | △ | ○ |
※出典:各社決算短信
日東富士製粉はコスト増で利益面が厳しかった一方、配当は累進配当方針のもと維持。インソースは増収基調が続くものの、通期の下方修正がやや気がかりな内容です。
どちらも「良い面と悪い面」がセットの決算ですね。配当がしっかりしている点は安心材料です。それぞれ詳しく見ていきましょう。
日東富士製粉(2003)— 営業減益も累進配当を堅持
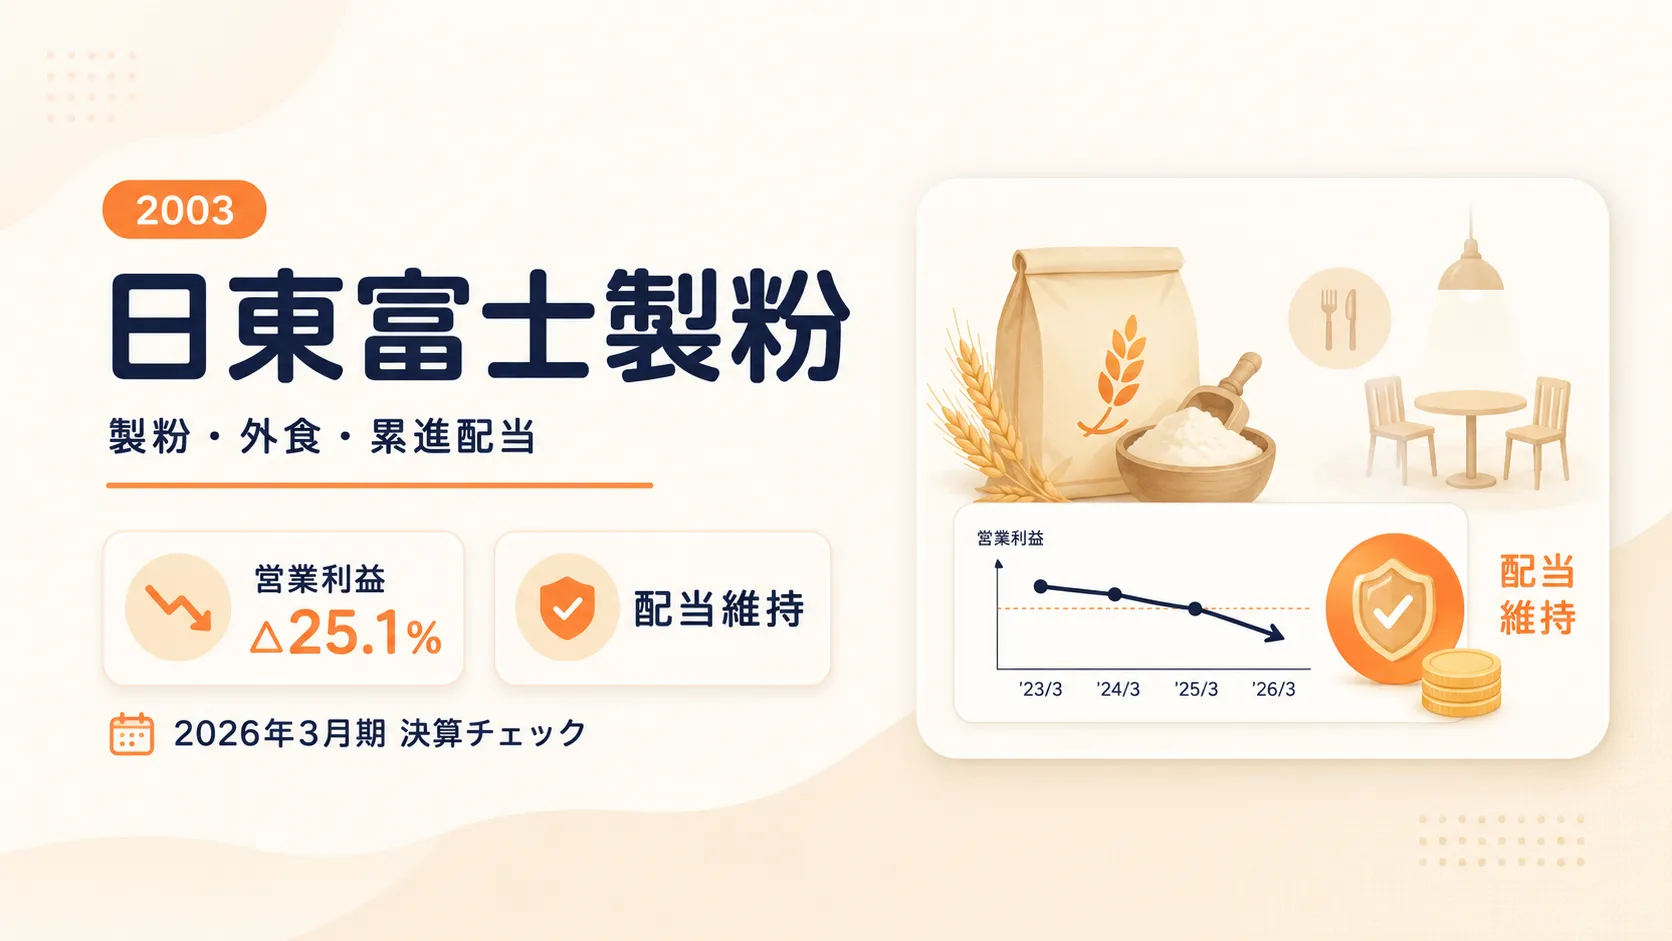
日東富士製粉(2003)2026年3月期決算
日東富士製粉は三菱商事グループの製粉会社で、業務用小麦粉の製造・販売のほか、ケンタッキーフライドチキン(KFC)のフランチャイジーとしても知られています。
2026年5月7日に2026年3月期の通期決算を発表しました。
決算ハイライト
| 項目 | 2025年3月期 | 2026年3月期 | 前期比 |
|---|---|---|---|
| 売上高(百万円) | 72,341 | 72,777 | +0.6% |
| 営業利益(百万円) | 5,096 | 3,816 | △25.1% |
| 経常利益(百万円) | 5,559 | 4,386 | △21.1% |
| 純利益(百万円) | 3,550 | 3,319 | △6.5% |
| EPS(円) | 97.49 | 91.15 | △6.5% |
※出典:日東富士製粉 2026年3月期 決算短信(EPSは2026年4月1日付の株式分割(1株→4株)を遡及適用した数値)
売上高は小麦粉の販売数量が堅調に推移し、前期比+0.6%の727.8億円と微増でした。
一方で利益面は厳しい結果です。主力の製粉及び食品事業で、老朽化した工場設備の修繕費増加や飼料配合用副産物の価格下落が響きました。外食事業(KFC)も人件費やフードコストの上昇で営業利益が前期比△47.9%と大幅減になっています。
セグメント別の状況:
スクロールできます
| セグメント | 売上高(百万円) | 前期比 | 営業利益(百万円) | 前期比 |
|---|---|---|---|---|
| 製粉及び食品 | 60,502 | △0.4% | 3,523 | △23.1% |
| 外食(KFC等) | 12,221 | +6.8% | 216 | △47.9% |
| 運送 | 1,459 | △28.7% | 39 | △4.6% |
※出典:日東富士製粉 2026年3月期 決算短信
外食事業はKFCの新店舗開業等で売上は伸びたものの、コスト増で利益が半減しています。運送事業は連結子会社の日東富士運輸(現:M&Fロジスティクス)を持分法適用会社へ変更した影響で、売上が大きく減少しました。
営業利益△25%はインパクトがありますね。工場の大規模修繕は2025〜2026年度にかけて実施中とのことで、一過性のコスト要因と見ることもできますが、外食事業のコスト増は構造的な課題かもしれません。
配当・株主還元
| 項目 | 2025年3月期 | 2026年3月期 | 2027年3月期(予想) |
|---|---|---|---|
| 年間配当(円) | 280 | 280 | 70 |
| 配当性向 | 71.8% | 76.8% | 77.4% |
※出典:日東富士製粉 2026年3月期 決算短信、剰余金の配当に関するお知らせ
株式分割にご注意ください。 2026年4月1日付で1株→4株の株式分割を実施しています。
- 2026年3月期の年間配当280円は分割前の金額です
- 2027年3月期予想の年間70円は分割後の金額です(280円÷4=70円で実質同額)
なお、配当性向は決算短信に記載された数値を使用しています。2026年3月期以前の配当額は分割前、EPSは株式分割を遡及適用した数値のため、単純に配当額をEPSで割ると見え方がずれる点には注意が必要です。
つまり、分割を考慮すれば配当は前期と同水準を維持しています。同社は「累進配当」を方針として明言しており、安定的な配当の維持を基本としつつ利益還元を強化する姿勢です。
配当性向は76.8%とやや高めですが、累進配当方針があるので減配リスクは低いと見ています。分割後の数字(年間70円)で来期も維持予想なのは安心材料ですね。
来期見通しと気になる点
来期(2027年3月期)の業績予想が発表されています。
| 項目 | 2026年3月期(実績) | 2027年3月期(予想) | 前期比 |
|---|---|---|---|
| 売上高(百万円) | 72,777 | 73,000 | +0.3% |
| 営業利益(百万円) | 3,816 | 4,200 | +10.1% |
| 経常利益(百万円) | 4,386 | 4,700 | +7.2% |
| 純利益(百万円) | 3,319 | 3,300 | △0.6% |
※出典:日東富士製粉 2026年3月期 決算短信
来期は営業利益で+10.1%の回復を見込んでいます。今期に重かった修繕費負担が一巡する想定でしょう。
一方、純利益はほぼ横ばいの予想です。これは今期に計上した投資有価証券売却益(特別利益)の反動と考えられます。
気になる点
- 外食事業(KFC)のコスト増が構造的か一時的か
- 配当性向が70%台後半と高水準で、利益が下振れた場合の余力
- 「中期経営計画2026」を近日改定予定との記載あり。方向性に注目
来期の営業利益+10%回復予想は期待したいポイントです。中期経営計画の改定も近いようなので、成長戦略がどう示されるかにも注目ですね。
インソース(6200)— 増収も通期下方修正
インソース(6200)2026年9月期中間決算
インソースは企業向けの社員研修やeラーニングを主力とする人材教育サービス企業です。
2026年5月7日に2026年9月期 第2四半期(中間期)の決算を発表しました。同日に通期業績予想の下方修正も発表しています。
決算ハイライト
| 項目 | 2025年9月期 中間期 | 2026年9月期 中間期 | 前年同期比 |
|---|---|---|---|
| 売上高(百万円) | 7,020 | 7,584 | +8.0% |
| 営業利益(百万円) | 2,942 | 2,951 | +0.3% |
| 経常利益(百万円) | 2,957 | 2,972 | +0.5% |
| 純利益(百万円) | 1,966 | 2,027 | +3.1% |
| EPS(円) | 23.43 | 24.13 | +3.0% |
※出典:インソース 2026年9月期 第2四半期決算短信
売上高は、前年同期比+8.0%と順調に伸びています。全4事業で増収を確保しました。
| 事業 | 売上高(千円) | 前年同期比 |
|---|---|---|
| 講師派遣型研修 | 3,425,194 | +9.9% |
| 公開講座 | 1,710,998 | +8.5% |
| ITサービス | 1,116,540 | +2.1% |
| その他 | 1,331,454 | +7.8% |
※出典:インソース 2026年9月期 第2四半期決算短信
ただし、営業利益は+0.3%とほぼ横ばいです。売上が伸びた一方で総人件費が前年同期比16.2%増加しており、利益成長を圧迫しています。
売上+8%に対して営業利益がほぼ横ばいというのは、人件費の増加ペースが速いことを示しています。DX・AI関連の研修需要は旺盛ですが、講師やエンジニアの確保にコストがかかっている構図ですね。
通期業績予想の修正
同日(5月7日)に通期業績予想の下方修正が発表されました。
スクロールできます
| 項目 | 前回予想 | 修正後 | 増減率 | 前期比 |
|---|---|---|---|---|
| 売上高(百万円) | 16,800 | 16,000 | △4.8% | +10.3% |
| 営業利益(百万円) | 6,800 | 6,380 | △6.2% | +6.7% |
| 経常利益(百万円) | 6,800 | 6,430 | △5.4% | +7.2% |
| 純利益(百万円) | 4,630 | 4,400 | △5.0% | +6.5% |
※出典:インソース 2026年9月期 通期連結業績予想の修正に関するお知らせ
修正の主な理由は、講師派遣型研修事業とITサービス事業が計画を下回る見込みであることです。第3四半期以降は生成AI活用により人件費の増加を計画比で圧縮できる見通しですが、売上高の修正に伴い利益も下方修正となりました。
ただし、修正後でも前期比では増収増益の見通しです。売上高+10.3%、営業利益+6.7%の成長は確保する計画で、成長トレンド自体が崩れたわけではありません。
中間期の通期予想(修正後)に対する進捗率は以下のとおりです。
- 売上高:47.4%(7,584 / 16,000)
- 営業利益:46.3%(2,951 / 6,380)
進捗率は50%をやや下回っています。下期の巻き返しがどこまで実現するかが注目ポイントです。
「下方修正」と聞くとネガティブな印象ですが、修正後でもYoYでは増収増益の計画です。成長が減速しているだけで、赤字に転落するような話ではありません。進捗率46%台は少し気になりますが、今後の動向を見守りたいところです。
配当・注目ポイント
- 配当:年間25.00円(前期)→ 29.50円(今期予想)で**+4.50円の増配予想**
- 予想配当性向:56.3%(EPS 52.39円に対して29.50円)
- 配当予想の修正なし:通期業績は下方修正されたが、配当予想(29.50円)は据え置き
事業トピックとしては、以下が注目です。
- DX関連研修の受講者数が前年同期比31.3%増と好調
- LMS「Leaf」のアクティブユーザー数が530万人超(前年同期比+19.6%)
- Leafの有料利用組織数887組織(前期末比+91組織、+11.4%)、年間経常収益(ARR)は14.6億円(前年同期末比+29.3%)
- AI-OJT、生成AIアセスメント等の新サービスを開発・展開中
業績下方修正にもかかわらず配当予想は据え置きなのは好印象です。ストック型のITサービス事業(Leaf)のARR成長は、今後の安定収益に寄与しそうですね。
今回の決算から見た保有方針・今後の注目点
2銘柄とも利益面ではやや物足りない内容でしたが、配当面は堅調です。
日東富士製粉(2003):
- 累進配当方針のもと、減益でも配当を維持。高配当株としての安心感がある
- 来期は営業利益+10%の回復を見込んでおり、一過性コストの影響が薄れれば利益水準の改善が期待できる
- 中期経営計画の改定内容が今後の判断材料になる
インソース(6200):
- 下方修正はネガティブだが、修正後でも増収増益のトレンドは維持
- 増配(+4.50円)を予定しており、株主還元の姿勢はポジティブ
- ストック型収益(Leaf ARR +29.3%)の成長が中長期の安定性を支える
今後の注目ポイント:
- 日東富士製粉:中期経営計画2026の改定内容、外食事業のコスト動向
- インソース:下期の売上巻き返し(進捗率46%台からの回復)、生成AI活用による業務効率化の効果
どちらも「減益」「下方修正」というネガティブワードが目立ちますが、配当は維持・増配で足元の株主還元は問題なし。中長期で利益が回復・成長するかを注視しながら、引き続きウォッチしていきたいと考えています。
まとめ
今回は5月7日に発表された日東富士製粉とインソースの決算をまとめました。
| 銘柄 | 決算評価 | 配当 | 注目点 |
|---|---|---|---|
| 日東富士製粉(2003) | △ 営業利益△25% | 年間280円維持 (分割前、分割後70円相当) | 来期の利益回復・中計改定 |
| インソース(6200) | ○ 増収も利益横ばい | 年間29.5円 (+4.5円増配) | 下期の巻き返し・Leaf成長 |
決算は「数字を見て終わり」ではなく、その背景や今後の見通しを含めて判断することが大切です。引き続き、決算はしっかりチェックしていきます。